Содержание
В мае 2026 года Anthropic сделал очень жёсткое заявление.
Все SPV, которые продают доли в компании в обход её борда, — ничтожны. Void. Компания их на cap table не пускает.
По следам этой истории объясню, что вообще такое SPV. И чем он отличается от нормального фонда.
Потому что разница — в одном слове. И это слово «одобрение».
Коротко: что такое SPV
SPV (special purpose vehicle) — это юридическая прокладка, созданная под одну конкретную сделку. Купить долю в одной компании — и всё. Никакой диверсификации, никакого долгосрочного мандата.
В нормальном венчуре SPV используют для синдикации, когда компания знает про структуру и согласна. Но есть и серые SPV: они покупают акции на secondary в обход компании. Такой SPV покупает не акции, а судебную тяжбу.
Как устроен нормальный венчурный фонд
Чтобы понять SPV, сначала надо понять фонд.
Берём мой условный фонд. Назовём его Almas Capital I LTD.
1. Деньги. LP скидываются в общий капитал. Это institutional investors, family offices, иногда wealthy individuals. Скажем, я собрал $20M.
Меня называют GP. Я этим капиталом управляю.
2. Портфель. Я делаю 15–20 инвестиций в разные стартапы. Диверсификация. Мандат на 10 лет. Аудит, регуляция, лицензия.
Плата стандартная — 2 и 20. То есть 2% management fee в год и 20% carried interest с прибыли. Carry — только после того, как LP вернули свои деньги.
Считаем на условном фонде: 2% от $20M — это $400K в год на management fee.
3. Отношения с компанией. Когда я инвестирую в стартап, мой фонд напрямую попадает на cap table компании.
У меня договорённости. Информационные права. Иногда место в борде.
Я договорный участник истории. Компания меня знает и подписала всё через SHA.
Запомните этот пункт. Он ключевой.
Что такое SPV
Теперь SPV.
SPV — это юридическая прокладка, созданная под ОДНУ конкретную сделку.
Купить долю в одной компании. Всё.
Никакой диверсификации. Никакого долгосрочного мандата. Ни 15–20 стартапов, ни 10 лет. Одна сделка — одна структура.
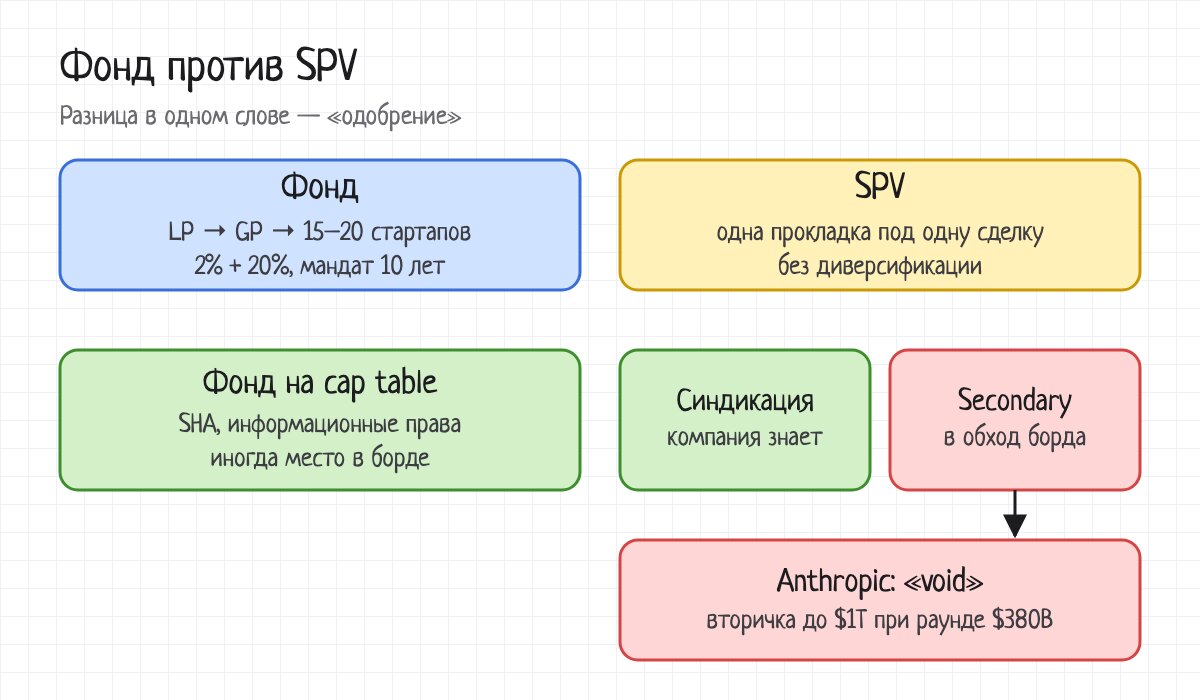
Разница между фондом и SPV — в одном слове: «одобрение».
А дальше SPV бывают двух пород.
Порода 1: SPV для синдикации — по понятиям
В нормальном венчурном мире SPV используется для синдикации.
Как это выглядит. Я нашёл крутую сделку. Чек великоват для меня одного.
Я зову других инвесторов через SPV. Они скидываются. SPV покупает акции напрямую у компании.
Компания знает про эту структуру. Компания согласна.
Это по понятиям. Нормальный инструмент венчура. Все стороны договорились, все в курсе, все на бумаге.
Порода 2: серые SPV на secondary
А есть другая порода.
Такие SPV покупают акции на secondary. У бывших сотрудников или у ранних инвесторов.
А саму компанию даже не уведомляют.
Это юридически серая зона. Поэтому сильные компании пишут в bylaws transfer restrictions. Это ограничения на передачу акций. Чтобы такие сделки в принципе нельзя было оформить без одобрения борда.
И вот тут начинается история с Anthropic.
Кейс Anthropic: $1 trillion на вторичке
Смотрите, что произошло. Данные — на май 2026.
Оценка Anthropic на вторичке через Forge Global долетела до $1 trillion.
При этом последний официальный раунд закрылся по $380B.
Считаем: $1 000B / $380B ≈ 2,6. Почти трёхкратный разрыв между официальной оценкой и вторичкой.
Такой разрыв породил гигантский спрос на SPV-структуры и токенизацию. Все хотели кусочек «триллионного» Anthropic.
И тут Anthropic заявляет. Ребята, в наших bylaws — transfer restrictions. Все эти ваши SPV ничтожны. Мы вас на cap table не пускаем.
Почему «void» — это самое жёсткое слово
Ключевой нюанс — по Delaware law.
Юрист Gabriel Shapiro отдельно подчеркнул: слово «void» в нотисе — самое жёсткое из возможных.
Это не «оспоримо в суде». Это «юридически никогда не существовало».
Что это значит на практике:
- Изначальный продавец акций потенциально может оставить себе И кэш, И акции.
- Покупатель юнита в SPV не имеет вообще никаких прав на акции Anthropic.
- Судиться надо с теми, кто продал тебе долю в SPV. А у этих ребят уже может ничего не остаться.
- Целые цепочки secondary-трейдов могут быть стёрты с cap table одним движением.
Вдумайтесь в первый пункт. Условный пример: сотрудник продал акции через SPV, получил деньги. Сделка признана несуществующей. И у него на руках — и деньги, и акции.
А покупатель остался с бумажкой о доле в прокладке, которая ничем не владеет.
Разница в одном слове: «одобрение»
Давайте ещё раз положим рядом.
В моём условном фонде я договариваюсь с компанией. Фонд напрямую попадает на cap table. Есть SHA, информационные права. Компания знает, кто я.
В SPV для синдикации компания знает про структуру и согласна. SPV покупает акции напрямую у неё. Тоже по понятиям.
В левом SPV никто ни с кем не договаривался. Компания не в курсе. И при IPO Anthropic просто не увидит этих покупателей в своих книгах.
Поэтому моя позиция такая.
SPV для синдикации, когда компания знает и одобрила, — нормальный инструмент.
SPV-схема, где тебе продают долю в «триллион-долларовом» Anthropic в обход борда, — это не инвестиция в Anthropic. Это инвестиция в правовой риск.
Что проверять, если вам предлагают долю через SPV
Из всего этого получается простая проверка. Перед тем как скинуться в SPV, задайте три вопроса:
- Компания знает про эту структуру? Если ответ «а зачем им знать» — это серая порода.
- SPV покупает акции у компании или на secondary? Напрямую у компании, с её согласия, — синдикация. У бывших сотрудников в обход — риск.
- Что написано в bylaws про transfer restrictions? Если там жёсткие ограничения, такой SPV покупает не акции, а судебную тяжбу.
И ещё один момент. Если вы фаундер и к вам приходит инвестор через SPV — это нормально, если вы про него знаете и подписали. Именно поэтому важно понимать, кто окажется на вашем cap table, ещё на этапе раунда. Даже на самом раннем — когда, кстати, инвестиции на MVP часто вообще не нужны.
А как вообще считают оценку компании — разбирал в тексте про оценку SaaS-компании.
Это начало тренда?
Вопрос открытый.
Если OpenAI и SpaceX сделают такие же заявления, вся индустрия secondary-маркетов для pre-IPO компаний может схлопнуться.
А там оборот в сотни миллиардов.
Синдикация — да. Серые схемы — нет. Это и есть венчур по понятиям.
Частые вопросы
Что такое SPV простыми словами?
Это юридическая прокладка под одну сделку. Инвесторы скидываются в SPV, а SPV покупает долю в одной конкретной компании. В отличие от фонда, нет ни диверсификации, ни долгосрочного мандата.
Чем SPV отличается от венчурного фонда?
Фонд собирает деньги LP, делает 15–20 инвестиций, работает по мандату на 10 лет и берёт 2% management fee плюс 20% carry. SPV создаётся под одну сделку. Фонд попадает на cap table и подписывает SHA, а серый SPV может вообще не согласовываться с компанией.
Безопасно ли покупать акции через SPV?
Если SPV собран для синдикации и компания знает и одобрила сделку — это нормальный инструмент. Если доля продаётся на secondary в обход борда, а в bylaws есть transfer restrictions, сделку могут признать void. Тогда у покупателя нет прав на акции, а судиться придётся с продавцом доли в SPV.
Источники и методика
Фонд Almas Capital I LTD — условный пример автора для объяснения механики, а не реальный фонд; $20M и 15–20 сделок — иллюстрация. Данные по Anthropic (вторичка до $1T, раунд $380B, заявление про void) — на май 2026, ситуация могла измениться.
- Пост «По следам этой истории объясню, что вообще такое SPV» — t.me/venturestuff/2209, 13.05.2026