Содержание
Разомнём мозг.
Есть один SaaS. $1M ARR. EBITDA margin 20%, то есть $200K прибыли в год. Рост 30% год к году.
Сколько он стоит?
Венчурный фонд скажет: $6M. DCF скажет: $1.37M. Покупатель из Private Equity предложит $600–800K.
Один и тот же бизнес. Разница — до 10 раз (считаем: $6M против $0.6M).
И это не ошибка в расчётах. Просто у каждого покупателя своя логика. Кто покупает — тот и определяет цену. Не формула.
Коротко: как оценивают SaaS-компанию
Оценка SaaS зависит от того, кто покупает. Венчур считает мультипликатор к выручке: для $1M ARR с ростом 30% это 5–8x, медиана 6x. Стратегический M&A — 3–5x ARR. Private Equity при покупке bootstrapped-бизнеса давит к 3–4x EBITDA. DCF оценивает бизнес как машинку по генерации кэша и даёт меньше всех.
Консолидаторы вроде Bending Spoons платят 1–3x выручки плюс кэш на балансе. Дороже продаётся только то, что растёт быстрее 30%.
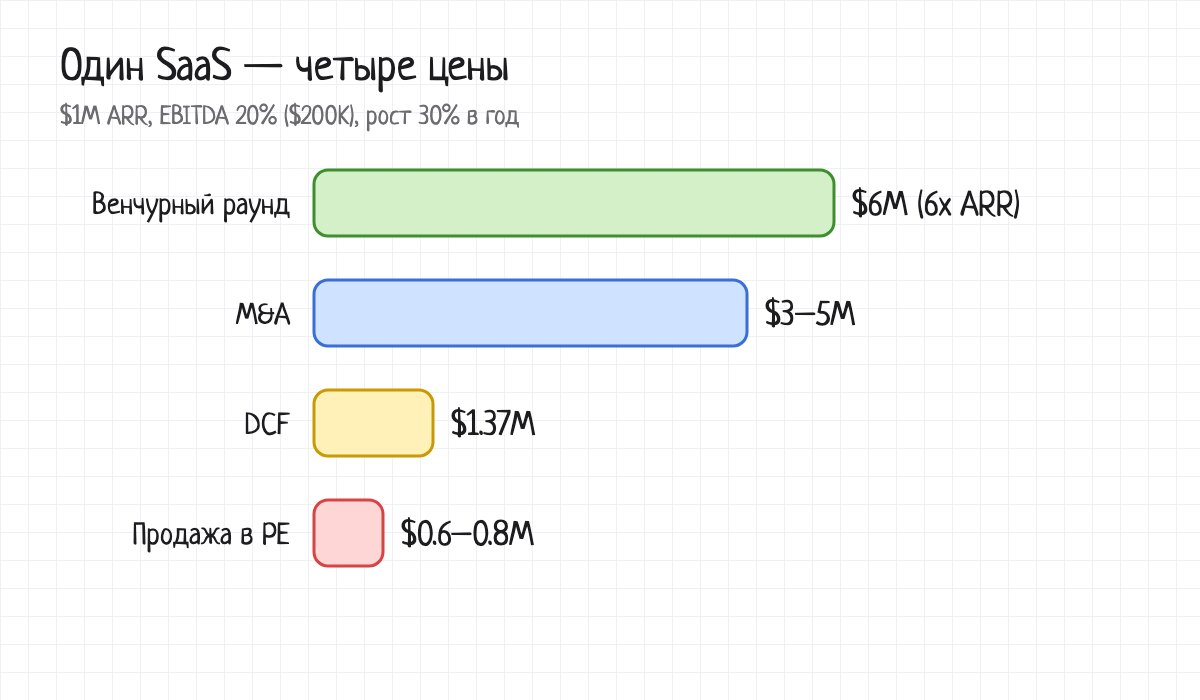
Один и тот же SaaS на $1M ARR в глазах четырёх разных покупателей.
Венчурный метод: мультипликатор к выручке
Венчур берёт ARR и умножает на мультипликатор.
Для SaaS с $1M ARR и ростом 30% мультипликатор — 5–8x. Медиана — 6x.
$1M × 6 = $6M.
Дальше всё решает рост:
- рост 50%+ и NRR выше 120% — мультипликатор улетает до 10–15x;
- рост 15% — падает до 3–4x.
А что с прибылью? Венчур на неё не смотрит. Больше того, $200K прибыли на ранней стадии — это не плюс. Это вопрос: «Почему ты не тратишь эти деньги на рост?»
Логика тут такая. Венчурный мультипликатор считает бизнес опционом на будущее. $1M ARR сегодня — это $10M через 3–4 года. А $6M — цена входного билета.
DCF: бизнес как машинка для кэша
DCF — Discounted Cash Flow. Считаем будущие денежные потоки и приводим их к сегодняшнему дню.
Вводные для нашего SaaS:
- Free Cash Flow — $200K;
- рост падает с 30% до 10% за 5 лет;
- discount rate — 25%;
- terminal growth — 3%.
Результат:
- приведённые потоки за 5 лет — ~$763K;
- приведённый Terminal Value — ~$607K.
Итого DCF = $1.37M.
$1.37M против $6M. Пропасть.
Почему так? DCF считает бизнес машинкой по генерации кэша. Так оценивают кофейни и заводы. Будущий рост в 10 раз в эту модель просто не помещается.
M&A и Private Equity: реальные деньги на выходе
Теперь самое практичное. Сколько тебе реально заплатят, если ты продаёшь?
Продаёшь bootstrapped-бизнес в Private Equity. Покупатель будет давить к 3–4x EBITDA. Для нашего кейса это $600–800K. Если экзитишь в PE, про иксы к выручке можно забыть.
Рейзишь раунд. Тут считают по revenue multiple. $6M+, если метрики ок.
M&A в SaaS. Золотая середина — 3–5x ARR. Для нашего кейса $3–5M.
Отдельная история — маленькие соло-проекты. Я вижу тренд: ребята в одиночку доводят SaaS до $20K MRR, то есть $240K в год. И выставляют его на acquire.com. Там предлагают 1–3x годовой выручки. На выходе — $500–700K.
Покупают такие проекты обычно private equity и SaaS-операторы. Они собирают портфель по схожей тематике, чтобы каналы дистрибуции пересекались. И платят не 10x, как в венчуре, а 1–3x.
Как покупает консолидатор: разбор Bending Spoons
Хороший пример покупателя-консолидатора — Bending Spoons. Я посчитал, по каким коэффициентам они покупали. Цифры — на момент поста (сентябрь 2026).
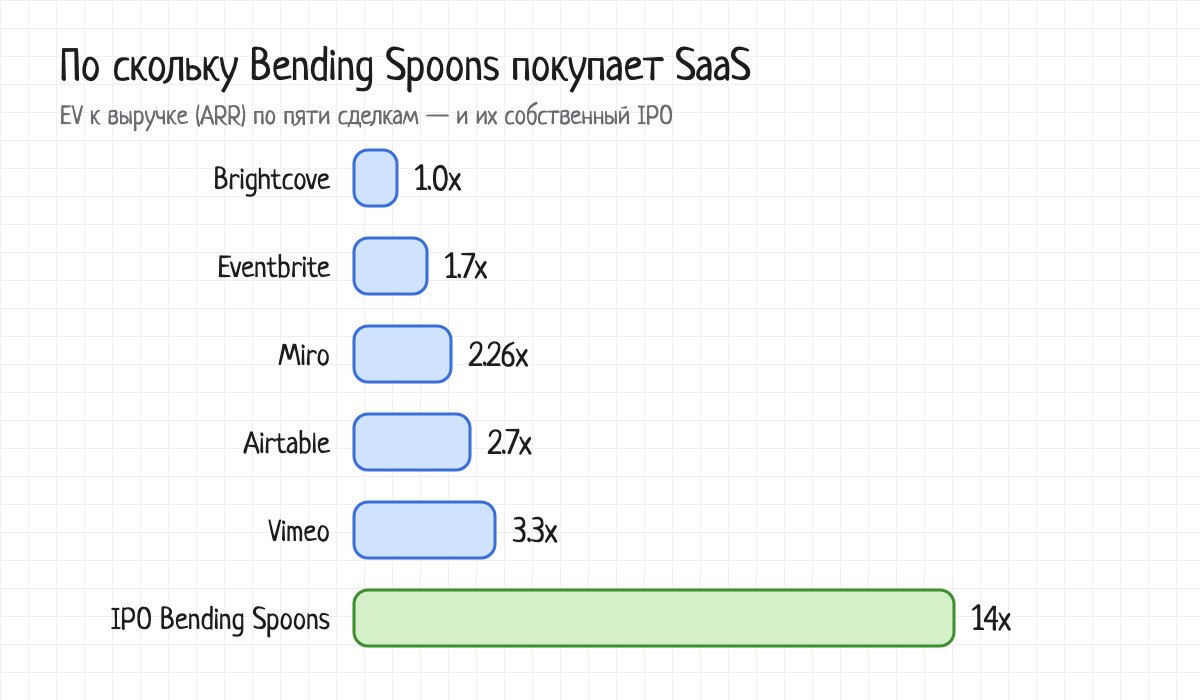
Пять сделок за четыре года — от 1x до 3.3x к выручке. И 14x на собственном IPO.
- Brightcove: EV около $206M при выручке $198M. Это 1.0x.
- Eventbrite: 1.7x к выручке за последние 12 месяцев.
- Miro: EV $1.355 млрд при ARR $600M. Это 2.26x.
- Airtable: EV $1.285 млрд при ARR $480M. Это 2.7x.
- Vimeo: EV $990M при выручке $417M. Это 3.3x.
Весь диапазон — от 1x до 3.3x. Пять сделок, четыре года, разные категории. Ни одного выброса. Это не оппортунизм. Это ценовая дисциплина.
Кэш на балансе — вторая цифра в сделке
Вот часть, которую почти никто не считает.
Bending Spoons всегда берёт компании с горой кэша на балансе. У Vimeo лежало $303M. У Miro — $435M. У Airtable — около $950M.
Кэш возвращается акционерам сверх EV. То есть операционный бизнес покупается за 1–3 выручки, а деньги, которые фаундеры не сожгли, идут отдельным чеком.
Запомните это, если будете продаваться. Вы торгуетесь по двум цифрам, а не по одной.
За что они платят: не за EBITDA
У Vimeo на момент сделки EBITDA была $22.6M при выручке $417M. Маржа 5.4%. EV/EBITDA — 61x.
По выручке дёшево, по прибыли абсурдно дорого. Как так?
Покупают не EBITDA, а место, куда EBITDA может приехать. Если довести маржу Vimeo с 5.4% до 35%, EBITDA станет около $146M. И тот же EV $990M превращается в 6.8x к EBITDA.
Коэффициент к выручке — это цена входа. Доходность делается расширением маржи: сокращения, урезание free tier, повышение цен.
Главный трюк — арбитраж коэффициентов
Чужую выручку Bending Spoons покупает по 1–3x. А свою собственную в июле 2026 продали публичному рынку по 14x на IPO. К закрытию первого дня было около 19x.
Это и есть бизнес. Не софт. Арбитраж коэффициентов.
Модель работает, пока рынок платит им их собственные 14x. И тут я бы напрягся. По pro forma за 2025 чистая прибыль — $22.4M при выручке $2.6 млрд. Долг — $4.36 млрд. А расходы на «реорганизацию» растут: $13.5M в 2023, $78.6M в 2025 и $75.8M только за первый квартал 2026.
Машина, которая производит маржу, сама дорожает с каждым годом.
Что видно на реальных листингах
Иксы к выручке маленькие не только у Miro и Airtable.
Недавно смотрел листинг на продажу: AI-генерация креативов для екома. Запущен в 2024, за 20 месяцев дошёл до $4.4M ARR. Бутстрэпнутый, прибыльный.
- ARR: $4.4M ($367K MRR).
- TTM Revenue: $3.2M.
- TTM Profit: $1.6M.
- Asking price: $7.5M.
Это 1.7x к выручке и 4.8x к прибыли. Напомню: asking price — это не конечная стоимость сделки.
Логику фаундера понять можно. Либо платить себе дивиденды с $1.6M прибыли. Либо забрать $7.5M сразу — это почти пять лет той же прибыли.
Похоже, большие иксы сейчас только у AI Labs и датацентров.
Вывод для фаундера
- Цену определяет покупатель, а не формула. Один SaaS — от $0.6M до $6M.
- Консолидатор — это потолок 1–3x выручки. Плюс твой же несожжённый кэш. Всё.
- 7–10x можно получить только ростом. Растёшь быстрее 30% — за тобой приходит стратег, а не Bending Spoons.
- Береги кэш. В сделке с консолидатором он идёт отдельным чеком.
Если рост упирается в деньги на маркетинг, а продавать долю не хочется — есть revenue-based financing. Это способ получить деньги под будущую выручку без размытия.
А если хочешь понять, какая выручка вообще нужна, чтобы компания кормила сильную команду, — вот расчёт на пальцах.
Частые вопросы
Как рассчитать оценку SaaS-компании?
Зависит от покупателя. Венчур умножает ARR на 5–8x (медиана 6x при росте 30%), M&A — 3–5x ARR, PE — 3–4x EBITDA. DCF обычно даёт самую низкую цифру.
Какой мультипликатор у SaaS при продаже?
В M&A — 3–5x ARR. Консолидаторы вроде Bending Spoons в пяти сделках платили от 1x до 3.3x выручки. Маленькие соло-SaaS на acquire.com продаются за 1–3x годовой выручки.
Почему венчурная оценка SaaS выше, чем при продаже бизнеса?
Венчур покупает опцион на будущее: $1M ARR сегодня должен стать $10M через 3–4 года. Покупатель бизнеса платит за то, что есть сейчас, — за кэш, EBITDA или проверенную выручку.
Источники и методика
Кейс $1M ARR — учебный пример автора; DCF ($1.37M) посчитан в исходном посте при ставке 25% и terminal growth 3%. Мультипликаторы Bending Spoons, их IPO и отчётность — на момент поста (сентябрь 2026). Листинг на продажу — asking price, а не цена сделки.
- Пост «Как оценить SaaS с $1M ARR и 20% EBITDA margin» — t.me/venturestuff/2142, 31.03.2026
- Пост «Посчитал, по каким коэффициентам Bending Spoons скупает SaaS» — t.me/venturestuff/2424, 14.09.2026
- Пост «Почем продается SaaS ч.1» — t.me/venturestuff/2435, 18.09.2026
- Пост «Модель солопренерства с экзитом» — t.me/venturestuff/2040, 13.01.2026