Содержание
Представь: у тебя мобильная игра делает $100K в месяц через App Store.
Клиенты платят сегодня. А Apple перечисляет тебе бабки через 30–60 дней. Плюс ещё 30% комиссии сдирает.
Или у тебя SaaS на annual-подписках. Клиент заплатил $10K за год. А ты растягиваешь признание выручки на 12 месяцев.
Кэш зажат. Хочется вложить в маркетинг, а денег нет.
Знакомо?
Венчур в такой ситуации — не всегда лучший ответ. Продавать долю, чтобы просто дождаться своих же денег, — странная сделка. Вот тут и появляется RBF.
Коротко: что такое revenue-based financing
Revenue-based financing (RBF) — это когда фонд покупает твою будущую выручку сегодня. Ты получаешь деньги сейчас — обычно в размере 8–10 месяцев MRR. А возвращаешь их автоматически процентом с каждого платежа.
Fee — 6–12% от суммы. Никакого equity, никаких board seats. Подходит SaaS и мобилкам со стабильной recurring-выручкой. Не подходит pre-revenue и проектам с высоким churn.
Как работает RBF
Пример: у тебя мобилка делает $40K MRR через App Store и Google Play. RBF-фонд покупает у тебя будущую выручку сегодня.
Конкретика:
- Фонд даёт тебе деньги — обычно 8–10 месяцев MRR.
- Ты платишь fee 6–12% от суммы.
- Возврат идёт автоматом — процент от каждого платежа.
Всё. Никаких долей. Никакого размытия. Никаких инвесторов в борде.
Два типа RBF: Extend и Accelerate
1. Extend — растяжка кэша
Ты продал annual SaaS-план за $12K. Вместо того чтобы ждать 12 месяцев, получаешь $11K сегодня.
Фонд берёт за услугу ~8–12%.
2. Accelerate — ускорение роста
Это кэш под будущий MRR. Типа кредитной линии на 6–12 месяцев выручки.
Ты тратишь его на user acquisition. А возвращаешь процентом от каждой транзакции. Тут берут около 3–5%.
Как фонд подключается к твоим деньгам
Самый частый вопрос: а как они вообще забирают свою долю? Вот реальная механика.
С App Store и Google Play.
- Ты даёшь read-only API-доступ к App Store Connect или Play Console.
- Фонд видит твою выручку в реальном времени.
- Деньги всё равно идут на твой счёт от Apple или Google.
- Ты подписываешь agreement на автоматические ACH-переводы.
- Раз в неделю или месяц с твоего банковского счёта списывается оговорённый процент.
Важно: Apple и Google не дадут перенаправить платежи напрямую. Поэтому только так — через банковские авто-переводы после получения денег.
Со Stripe — через Stripe Connect. Stripe Connect умеет делать split payments. RBF-фонд становится connected account. Ты настраиваешь automatic transfers: X% им, остальное тебе. Всё происходит само при каждой транзакции.
С Paddle, RevenueCat и другими. Похоже на Stripe Connect: API-интеграция, revenue sharing и автоматический split платежей.
Математика RBF на примере
Берём $100K под 10% fee.
- Вернуть надо $110K.
- Фонд берёт 15% от каждого входящего платежа.
- При $40K MRR это $6K в месяц.
- Вернёшь примерно за 18 месяцев.
- Эффективная ставка — ~6–7% годовых.
Считаем для проверки: $110K / $6K ≈ 18 месяцев. 10% fee за полтора года — это около 6–7% в год.
Для фаундера это дёшево. Для сравнения: размыться на 20–30% в раунде — это навсегда.
Для LP в RBF-фонде это тоже нормальная история. Возврат за 6–18 месяцев, IRR 10–20%+, деньги идут автоматом, всё масштабируется через API. И не надо ждать экзита.
Venture debt — RBF с кэпом
Теперь второй инструмент. Его часто путают с RBF, поэтому разберу рядом.
Классический venture debt — это кредит под процент с personal guarantee или warrants. Но схема, которую западные фонды дают под маркетинг, устроена иначе. По сути это один из видов RBF, просто с кэпом на возврат.
Как работает: фонд даёт деньги, а ты каждый месяц отдаёшь процент от выручки. Пока не вернёшь 1.5–2x от суммы.
Пример:
- Взял $200K с кэпом 1.8x — надо вернуть $360K.
- Платишь 8% от месячной выручки.
- Месяц 1: выручка $50K → платёж $4K.
- Месяц 6: выручка $80K → платёж $6.4K.
- Месяц 12: выручка $120K → платёж $9.6K.
Вернул $360K примерно за 3 года — всё, debt закрыт.
Простая аналогия. Это как нанять маркетологов на аутсорсе за 8% от выручки. Только ты получил их годовые зарплаты вперёд. А когда вернул 1.8x — они «уволились».
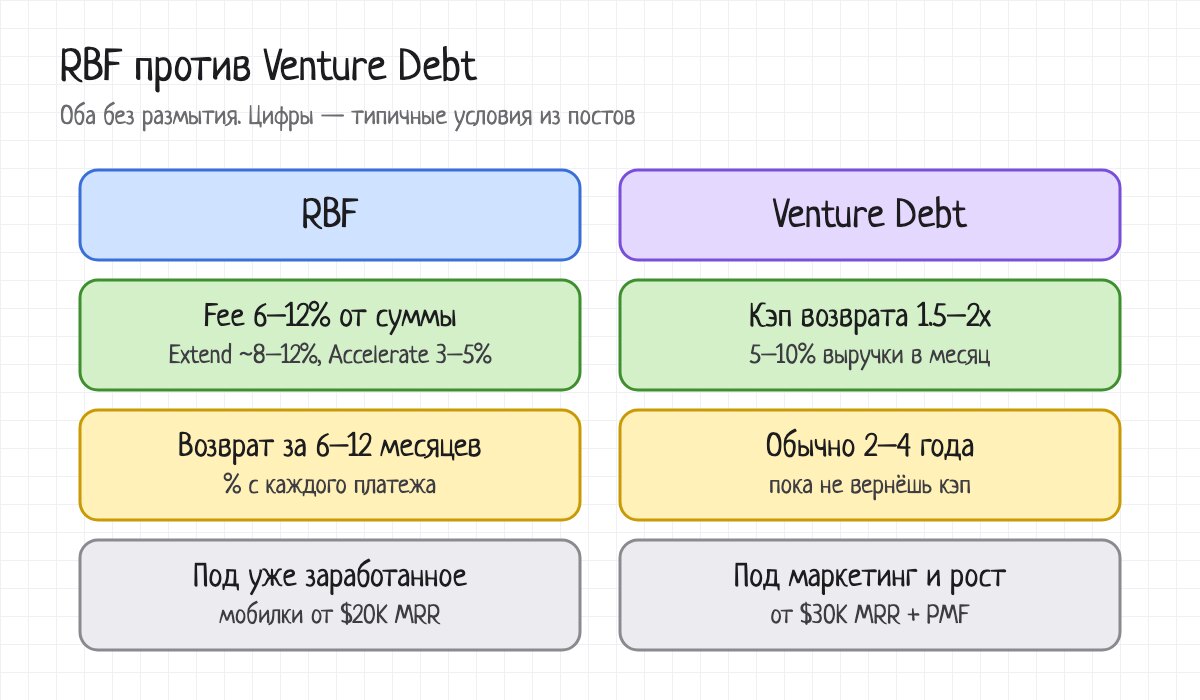
Цифры — типичные условия из постов, а не оферта конкретного фонда.
Главная разница
RBF дают под уже заработанные деньги. Рисков меньше, выручка фактически в залоге — поэтому и комиссия ниже.
Venture debt дают под маркетинг и будущий рост. Рисков больше — поэтому кэп 1.5–2x.
Главный плюс venture debt — гибкие платежи. Выручка упала — платёж меньше. Выросла — платёж больше, вернёшь быстрее. Но платить фонду надо в первом приоритете. До выплат себе и команде.
Кому подходит RBF, а кому нет
Подходит:
- мобильные игры и приложения с $20K+ MRR;
- SaaS с annual-подписками;
- нужен кэш на UA и маркетинг прямо сейчас;
- не хочешь размываться equity.
Для venture debt планка выше: есть product/market fit, $30K+ MRR и рост, рекламная связка работает. Ты знаешь, что если залить больше денег — масштабируешься.
Не подходит:
- pre-revenue;
- one-time payments без recurring;
- high churn — больше 10% в месяц;
- юнит-экономика в минусе, CAC не окупается;
- нужны миллионы — RBF обычно максимум $500K–1M.
Обрати внимание на последний пункт про CAC. Если реклама не окупается, деньги RBF не помогут. Они просто ускорят сжигание. И часто CAC не сходится не из-за рекламы, а потому что ты неправильно понял, с кем конкурируешь.
Мои правила для RBF
Я бы использовал RBF, если:
- CAC окупается быстрее чем за 12 месяцев.
- Churn меньше 5% в месяц.
- Хочу быстро залить в платный трафик и масштабироваться.
Главный риск один. Если revenue просядет, платить всё равно надо по графику. Поэтому считай LTV/CAC очень внимательно. Считай матан до того, как подписал, а не после.
Где это вообще есть
На Западе это мейнстрим для мобилок и SaaS. Из платформ на слуху Pipe и Capchase для B2B SaaS, Uncapped, Clearco для e-commerce и SaaS.
В СНГ такого почти нет. Поэтому многие фаундеры даже не знают, что между «рейзить венчур» и «копить из прибыли» есть третий путь.
А если ты сейчас решаешь, продавать ли долю, полезно понимать, как вообще считают оценку SaaS-компании. Иногда выясняется, что отдавать 20–30% по текущей оценке — дороже любого fee.
Главная мысль
RBF — это не инвестиции. Это способ получить завтрашние деньги сегодня.
Если экономика сходится, это дешевле венчура и без размытия. Если не сходится — это просто дорогой способ быстрее закрыться.
Частые вопросы
Что такое revenue-based financing простыми словами?
Фонд покупает твою будущую выручку сегодня. Ты получаешь деньги сейчас, обычно 8–10 месяцев MRR, и отдаёшь их автоматически процентом с каждого платежа. Fee — 6–12% от суммы, без equity.
Чем revenue-based financing отличается от venture debt?
RBF дают под уже заработанную выручку, поэтому комиссия ниже. Venture debt в таком формате — тоже процент от выручки, но под маркетинг и с кэпом возврата 1.5–2x. Обычно его возвращают 2–4 года.
С какого MRR можно получить RBF?
Ориентир для мобилок — от $20K MRR, для venture debt под маркетинг — от $30K MRR с ростом и product/market fit. Pre-revenue проекты и продукты с churn выше 10% в месяц не подходят.
Источники и методика
Условия (fee, проценты, кэпы, сроки) — типичные ориентиры западного рынка из постов автора (октябрь 2025), а не оферта конкретного фонда. Примеры с $100K и $200K — учебные расчёты; реальные условия зависят от метрик компании.
- Пост «Revenue-Based Financing или как получить деньги СЕГОДНЯ за выручку ЗАВТРА» — t.me/venturestuff/1905, 06.10.2025
- Пост «Venture Debt или как взять инвестиции с 1.5-2x возвратом без размытия» — t.me/venturestuff/1908, 07.10.2025